106万円の壁がなくなった?パート・アルバイトの「年収の壁」をFPがやさしく整理
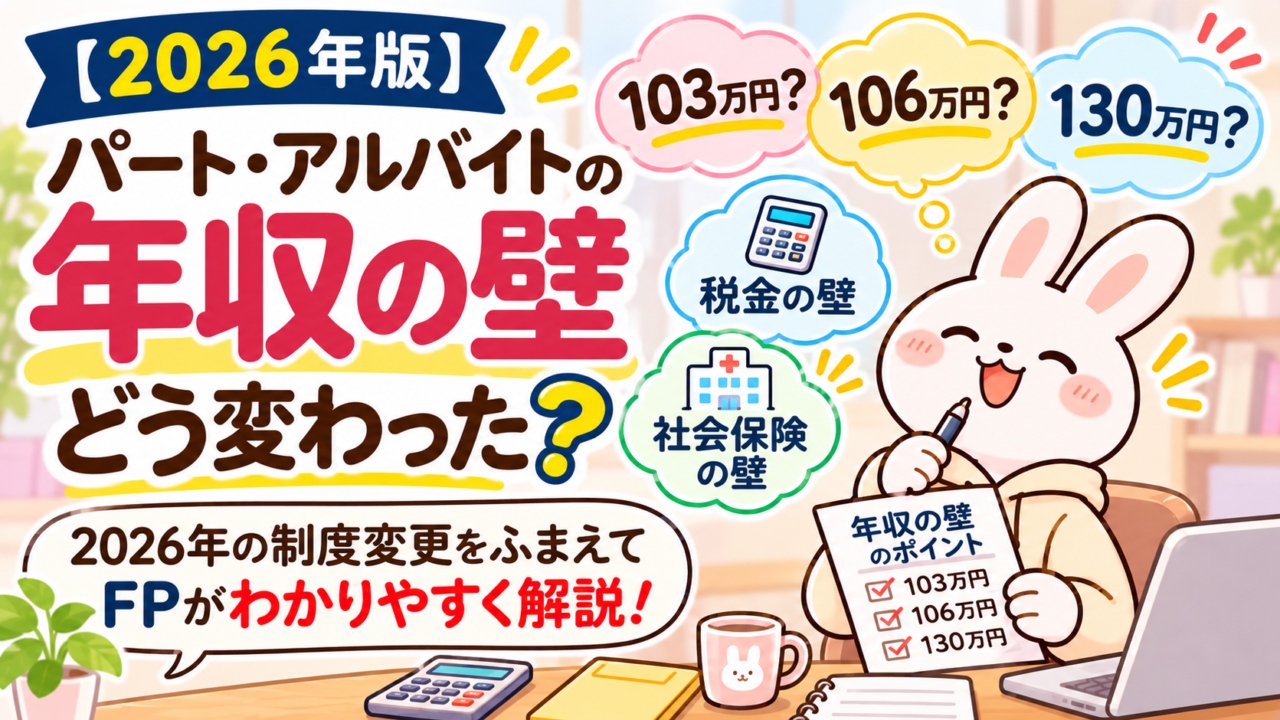
「103万円を超えたら税金がかかる?」
「106万円を超えたら社会保険に入る?」
「130万円を超えると扶養から外れる?」
パートやアルバイトで働いている人なら、一度くらい聞いたことがあるのではないでしょうか。
いわゆる、
「年収の壁」
です。
ところが2026年現在、この「年収の壁」がかなり分かりにくくなっています。
なぜなら、
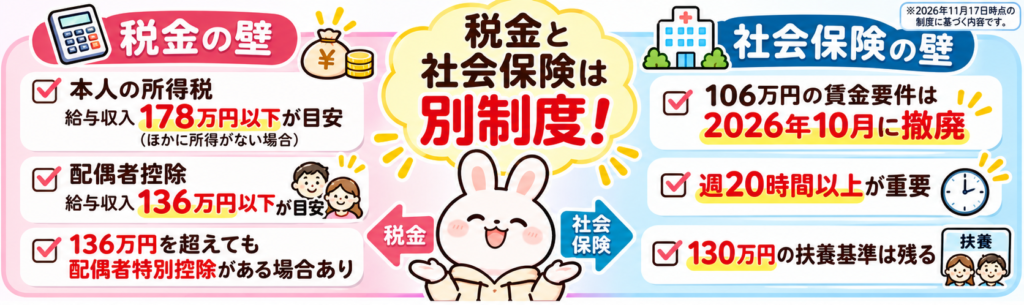
【税金の壁】と【社会保険の壁】は、まったく別の制度だからです。
さらに2026年には制度改正もあり、
「とりあえず103万円以内」
「106万円を超えないようにする」
という昔ながらの覚え方では、現在の制度と合わなくなっています。
今回は、
パート・アルバイトで働く人が最低限知っておきたい「年収の壁」
について、できるだけ簡単に整理してみたいと思います。
そもそも「年収の壁」は1つではない
最初に一番大切なことを書きます。
年収の壁は1つではありません。
大きく分けると、
- 税金に関係する壁
- 社会保険に関係する壁
があります。
しかも、
「自分に所得税がかかるか」
と、
「配偶者が配偶者控除を受けられるか」
も別の話です。
ここを全部まとめて、
「○○万円を超えたら損」
と考えてしまうと、非常に分かりにくくなります。
ですので、まずは
税金と社会保険を分けて考える
ことから始めてみましょう。
① まず「103万円の壁」はどうなった?
長い間、
「パートは103万円まで」
という言葉がよく使われてきました。
以前は、
給与所得控除55万円+基礎控除48万円=103万円
という計算から、
給与収入103万円以下なら、ほかに所得がない場合は所得税がかからないという仕組みでした。
しかし、現在は制度が変わっています。
2026年は「178万円」が一つの目安
2026年分では、
給与所得控除の最低額が74万円、
基礎控除は所得に応じて最大104万円となりました。
そのため、
給与収入が178万円以下で、ほかに所得がなければ、原則として本人の所得税はかかりません。
74万円+104万円=178万円
ということです。
(出典:国税庁「パート収入はいくらまで所得税がかからないか」「給与所得控除」、2026年11月17日確認)
ここで大切なのは、
178万円を1円超えたら突然大きな税金がかかるわけではない
ということです。
所得税は、控除を差し引いた後の「課税所得」に対してかかります。
ですので、
「178万円を超えたから働いた分が全部税金で消える」
ということではありません。
ただし「住民税」は別
ここも注意が必要です。
今説明した178万円は、
所得税の話
です。
住民税は別の仕組みで計算されます。
国税庁の案内では、2026年分の給与収入が119万円以下でほかに所得がない場合、住民税の「所得割」はかからない目安とされています。
ただし、住民税の均等割などは自治体によって扱いが異なる場合があります。
(出典:国税庁「家族と税」、2026年11月17日確認)
つまり、
「所得税がかからない=税金が何もかからない」ではありません。
ここも年収の壁を難しくしている原因の一つです。
② 「106万円の壁」は2026年10月になくなった
続いて、
106万円の壁
です。
こちらは税金ではありません。
社会保険の話です。
これまでは、一定規模以上の会社で働く短時間労働者について、
月額賃金8万8,000円以上、
年収換算でおよそ106万円以上、
という要件がありました。
ところが、この賃金要件は
2026年10月に撤廃されました。
厚生労働省も、
「年収約106万円を気にする必要はありません」
と案内しています。
(出典:厚生労働省「社会保険適用拡大Q&A」「『年収の壁』への対応」、2026年11月17日確認)
では、何を見ればいいの?
2026年11月現在、
51人以上の企業などで働く短時間労働者の場合、特に重要になるのが、
週の所定労働時間20時間以上
という基準です。
ほかにも、
- 学生ではないこと
- 2か月を超えて雇用される見込みがあること
などの条件があります。
(出典:厚生労働省「社会保険加入の要件」、2026年11月17日確認)
つまり今後は、
「年収が106万円を超えたか?」
ではなく、
「週何時間働く契約になっているか?」
を見る方が重要になります。

例えば年収100万円でも社会保険に入ることがある
例えば、
従業員51人以上の会社で、
週20時間以上働き、
学生ではなく、
2か月を超えて働く見込みがある。
このような条件に当てはまれば、
年収が106万円に届いていなくても社会保険の加入対象になる可能性があります。
以前の感覚で、
「106万円以内だから大丈夫」
と思っていると、
現在の制度とはズレてしまうわけです。
③ では「130万円の壁」はなくなった?
ここが非常にややこしいところです。
130万円の壁は、2026年現在も残っています。
例えば、
配偶者の健康保険の扶養に入りながらパートで働いている人が、
勤務先の社会保険に加入しない働き方をしているとします。
この場合、年収が原則130万円以上になると、
配偶者の社会保険上の扶養から外れることがあります。
扶養から外れた場合、
勤務先の社会保険に入らないのであれば、
国民年金や国民健康保険の保険料を自分で負担することになります。
(出典:厚生労働省「社会保険の加入対象の拡大について」「『年収の壁』への対応」、2026年11月17日確認)
一時的に130万円を超えた場合は?
繁忙期に残業が増えた。
人手不足で勤務時間が増えた。
こうした理由で一時的に年収130万円を超えてしまうケースもあります。
現在は、一定の条件のもとで、
一時的な収入増加であることを事業主が証明することで、引き続き扶養として認められる仕組み
もあります。
厚生労働省によれば、この事業主証明は原則として連続2回まで利用できます。
(出典:厚生労働省「130万円の壁への対応」、2026年11月17日確認)
ただし、
毎年ずっと130万円を超えて働くことを予定している場合まで対象になるわけではありません。
④ 「扶養」は税金と社会保険で意味が違う
よく、
「扶養から外れる」
という言葉を使います。
でも、実はこれも注意が必要です。
税金の扶養と社会保険の扶養は別物です。
税金上の配偶者控除
2026年分から、
配偶者の給与収入が
136万円以下
であれば、ほかの要件を満たすことで配偶者控除の対象になります。
(出典:国税庁「配偶者の所得がいくらまでなら配偶者控除が受けられるか」、2026年11月17日確認)
「136万円を超えたら全部終わり」
というわけでもありません。
136万円を超えた場合でも、
所得に応じて
配偶者特別控除
を受けられる場合があります。
(出典:国税庁「配偶者特別控除」、2026年11月17日確認)
つまり、
税金の扶養は、ある金額を1円超えた瞬間に控除がゼロになるような単純な仕組みではありません。
社会保険上の扶養
一方、
130万円の壁は、
健康保険や年金など
社会保険上の扶養
に関する話です。
同じ「扶養」という言葉を使っているので混乱しますが、
まったく別の制度です。
ここだけでも覚えておくと、
「年収の壁」はかなり分かりやすくなります。
⑤ 3人の例で考えてみよう
数字だけでは分かりにくいので、簡単な例で考えてみます。
Aさん 週15時間・年収120万円
配偶者の扶養に入りながら、
週15時間程度働いているとします。
給与収入は120万円。
この場合、ほかに所得がなければ、
本人の所得税は原則かかりません。
また、年収130万円未満なので、ほかの条件を満たしていれば社会保険上の扶養にも入れる可能性があります。
ただし住民税については別に確認が必要です。
Bさん 週22時間・年収120万円
次に、
従業員51人以上の会社で週22時間働いている人。
年収は同じ120万円です。
以前なら、
「106万円を超えている」
という年収の話が注目されました。
しかし2026年10月以降は賃金要件が撤廃されています。
条件を満たせば、
週20時間以上働いていることで社会保険の加入対象になります。
AさんとBさんは年収が同じでも、
働く時間や勤務先によって社会保険の扱いが変わるわけです。
Cさん 週18時間・年収140万円
週20時間未満なので、
勤務先の短時間労働者向け社会保険の条件には当てはまらないとします。
しかし年収は140万円。
この場合、
本人の所得税だけを見ると、ほかに所得がなければ178万円以下です。
ところが、
社会保険では130万円を超えているため、
配偶者の扶養から外れる可能性があります。
つまり、
税金では問題がなくても、社会保険では壁を超える
ことがあります。
これが「年収の壁」を年収だけで覚えてはいけない理由です。

⑥ 社会保険に入ると「損」なの?
社会保険料を払うようになると、
当然その分だけ手取りは減ります。
そのため、
「扶養を外れたら損」
と感じる人もいると思います。
ただ、
社会保険への加入を
単純に損と考えるのも少し違います。
厚生年金に加入すれば、
将来受け取る年金に厚生年金分が上乗せされます。
また、健康保険では条件を満たせば、
病気やけがで仕事を休んだ時の傷病手当金や、
出産時の出産手当金などを受けられる場合があります。
(出典:厚生労働省「社会保険の加入対象の拡大について」、2026年11月17日確認)
さらに社会保険料は、
会社と本人が負担する仕組み
になっています。
ですので、
短期的な「手取り」だけでなく、
将来の年金や保障まで含めて考える必要があります。
⑦ 「壁を超えないこと」を目標にしすぎない
年収の壁について調べていると、
どうしても、
「いくらまでなら損しない?」
という話になります。
その気持ちはよく分かります。
でも私は、
壁の直前で働く時間を止めることだけが正解ではない
と思っています。
例えば、
年間129万円に抑えるために毎年勤務時間を減らす。
それが自分の生活に合っているのであれば問題ありません。
一方で、
もっと働ける。
収入を増やしたい。
キャリアも積みたい。
そう考えているのであれば、
社会保険料を払ってでも収入そのものを増やしていく方法もあります。
大事なのは、
壁を超えるかどうかではなく、壁を超えた後の手取りがどうなるのか
を見ることです。
⑧ パート・アルバイトの人が確認したい4つ
「自分はどうすればいいの?」
と思ったら、まず次の4つを確認してみてください。
① 週何時間働く契約になっているか
2026年10月以降、106万円という金額よりも、
週20時間
という労働時間が重要になっています。
② 勤務先の従業員数
2026年11月現在、
短時間労働者への社会保険適用は原則として51人以上の企業などが対象です。
この企業規模要件は今後、
2027年10月から36人以上、
2029年10月から21人以上、
2032年10月から11人以上、
2035年10月には企業規模要件そのものが撤廃される予定です。
(出典:厚生労働省「被用者保険の適用拡大」、2026年11月17日確認)
③ 年間どれくらい収入がありそうか
130万円前後になる人は、
社会保険上の扶養について確認しておきましょう。
④ 会社独自の家族手当・扶養手当
ここは税金や社会保険とは別です。
会社によって、
「配偶者の年収○万円以下なら家族手当を支給」
といった独自の基準が設けられている場合があります。
これは勤務先によって違うため、
就業規則や給与規程を確認する必要があります。
まとめ 2026年の「年収の壁」はこう考える
今回の記事をかなり簡単にまとめると、
103万円
→昔よく使われた所得税の目安。2026年は、本人の所得税について給与収入178万円以下が一つの目安。
106万円
→社会保険の賃金要件。2026年10月に撤廃。
週20時間
→2026年10月以降、短時間労働者の社会保険を考えるうえで非常に重要。
130万円
→社会保険上の扶養を考える一つの目安。現在も残っている。
136万円
→2026年分の配偶者控除について、給与収入だけの場合の一つの目安。
となります。
(出典:国税庁、厚生労働省、2026年11月17日確認)
数字が増えて、
余計に分からなくなった!
と思う人もいるかもしれません。
でも、全部覚える必要はありません。
まず、
「税金と社会保険は別」
そして、
「106万円より週20時間を確認」
この2つだけでも覚えておけば、以前よりかなり整理できると思います。
年収の壁は、
「絶対に超えてはいけない壁」
ではありません。
自分の働き方。
家族の状況。
現在の手取り。
将来の年金。
それらをまとめて考えて、
自分に合った働き方を選ぶための目安
として考えてみてはいかがでしょうか。
※この記事は2026年11月17日時点の国税庁・厚生労働省の公表情報をもとに作成しています。税金・社会保険の適用は、本人や配偶者の所得、勤務先、労働時間、加入する健康保険組合等によって異なる場合があります。実際の判断では、勤務先・加入する健康保険・年金事務所・税務署等の最新情報をご確認ください。
最後までご覧いただきありがとうございました。
また次の記事でお会いしましょう。