【2026年版】年末調整って結局なに?今年変わったポイントを会社員向けにやさしく解説
毎年この時期になると会社から渡される、
「年末調整の書類」。
最近では紙ではなく、パソコンやスマートフォンから入力する会社も増えていると思います。
生命保険。
扶養。
配偶者。
基礎控除。
いろいろ聞かれるけど、
「正直、何をやっているのかよく分からない」
という人も多いのではないでしょうか。
私自身も働き始めた頃は、
「会社から言われたところを書いて提出するもの」
くらいにしか思っていませんでした。
そして年末になると、
「お金が返ってきた!」
と少し喜ぶ。
でも、
なぜ返ってきたのかは分からない。
そんな感じでした。
しかも2026年の年末調整では、所得税に関する制度がいくつか変わっています。
今回は、
そもそも年末調整とは何なのか?
そして、
2026年は何が変わったのか?
できるだけ難しい言葉を使わずに見ていきたいと思います。
そもそも「年末調整」って何?
ものすごく簡単に言うと、
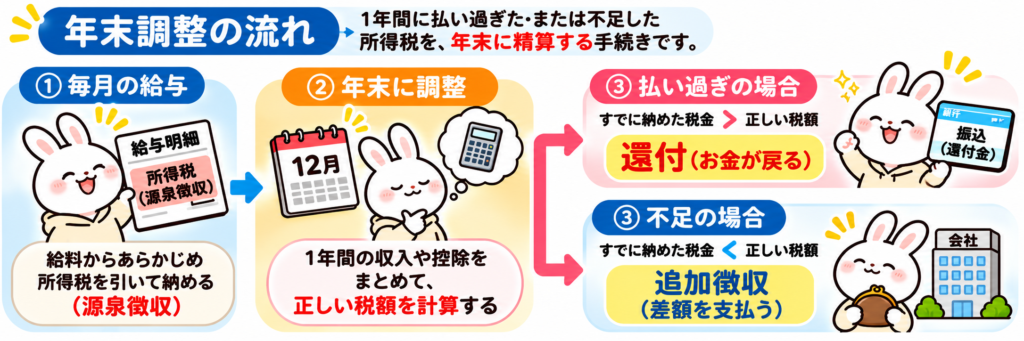
1年間に払い過ぎた、または足りなかった所得税を最後に精算する作業
です。
会社員であれば、毎月の給与明細を見ると、
「所得税」
という項目があります。
会社が私たちに給料を支払う時に、あらかじめ所得税などを差し引き、本人に代わって国へ納めています。
これを、
源泉徴収
といいます。
しかし、毎月引かれている所得税は、その人が1年間に本当に納めるべき税額と必ず一致するわけではありません。
例えば、
- 扶養家族が増えた
- 生命保険料を支払った
- iDeCoを利用した
- 住宅ローン控除の対象になった
- 途中で転職した
など、1年間の途中で状況が変わることがあります。
そこで年末に、
「あなたが今年払うべき所得税は結局いくらだったの?」
と計算し直します。
これが年末調整です。
国税庁も、年末調整を「源泉徴収された税額の年間合計額と、その年に納めるべき税額を一致させる精算手続」と説明しています。
(出典:国税庁「年末調整のしかた」「給与所得者(従業員)の方へ(令和8年分)」2026年11月15日確認)
税金が戻ってくるのはなぜ?
例えば、
1年間に給与から引かれた所得税が12万円だったとします。
ところが年末調整で計算した結果、
本当に払うべき所得税は10万円だった。
この場合、
12万円 − 10万円 = 2万円
払い過ぎています。
そのため、
2万円が還付されます。
反対に、
年間で10万円しか引かれていなかったのに、本来納める税額が12万円だった場合には、
不足している2万円を追加で徴収される
ことになります。
つまり、
「年末調整=必ずお金が戻ってくる」
という制度ではありません。
あくまで、
払い過ぎ・払い不足を精算する制度
です。
(出典:国税庁「年末調整の過不足額の精算」2026年11月15日確認)
年末調整は誰がするの?
基本的には、
会社などに勤めて給料を受け取っている人の多くが対象になります。
原則として、勤務先へ「給与所得者の扶養控除等(異動)申告書」を提出している人が対象です。
ただし、
年間の給与収入が2,000万円を超える人
など、年末調整の対象にならない人もいます。
また、その年の途中で転職した場合でも、前の勤務先の源泉徴収票を今の勤務先へ提出することで、前職分を含めて年末調整してもらえる場合があります。
(出典:国税庁「年末調整の対象となる人」「年末調整の対象となる給与」2026年11月15日確認)
では2026年、何が変わったの?
ここからが今回の記事の本題です。
2026年度の税制改正によって、
今年の年末調整ではいくつか大きな変更があります。
国税庁が特に案内しているのが、
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の引上げ
です。
これらは原則として2026年12月1日から施行され、2026年分の所得税から適用されます。
つまり、
今年12月の年末調整から関係してくる
ということです。
(出典:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」2026年11月15日確認)
所得税はどうやって決まる?
所得税は、給料の総額にそのまま税率をかけて決まるわけではありません。
会社員の場合は、まず給与収入から「給与所得控除」を差し引き、そこからさらに「基礎控除」や「社会保険料控除」「扶養控除」「生命保険料控除」など、その人に当てはまる控除を差し引きます。
かなり簡単に表すと、
給与収入 − 給与所得控除 − 基礎控除・各種控除 = 課税所得
となり、その課税所得に応じた税率をかけて所得税を計算します。
課税所得 × 税率 = 所得税の基本となる金額
つまり、「控除」が多いほど税金をかける対象となる金額が小さくなり、所得税も少なくなる仕組みです。
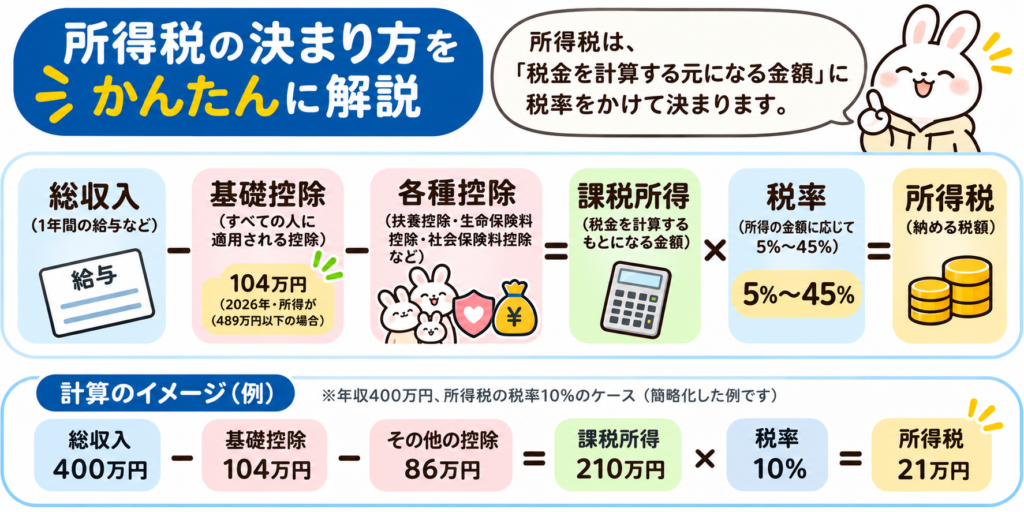
※実際の所得税は、課税所得に応じた税率と控除額を使って計算し、復興特別所得税なども加わります。ここでは仕組みを理解しやすくするため簡略化しています。
変更点①【基礎控除が引き上げられた】
まず、
基礎控除
です。
また難しい言葉が出てきました。
簡単に言えば、
「税金を計算するとき、所得から一定額を差し引いていいですよ」
という仕組みです。
例えば所得が300万円あったとしても、
300万円すべてにそのまま所得税がかかるわけではありません。
そこから基礎控除や社会保険料控除、扶養控除などを差し引いて、実際に税率を掛ける金額を計算します。
つまり基本的には、
控除が大きくなるほど、税金を計算する対象となる所得が小さくなる
ということです。
2026年は基礎控除がどう変わる?
2026年分では、合計所得金額によって基礎控除額が変わります。
例えば、
合計所得金額が489万円以下の場合、
基礎控除は104万円
となります。
489万円超655万円以下なら67万円。
655万円超2,350万円以下なら62万円です。
注意したいのは、
ここでいう「合計所得金額」は、
会社からもらった給料の総額そのものではない
ということです。
給与収入から「給与所得控除」などを差し引いた後の所得を基準にします。
(出典:国税庁「基礎控除」「令和8年分の基礎控除額の表」2026年11月15日確認)
「控除が104万円」ということは104万円もらえる?
もちろん違います。
たまに、
「控除が○万円増えた=○万円返ってくる」
と思ってしまうことがあります。
控除とは、
税金を計算する元になる所得から差し引く金額
です。
104万円がそのまま振り込まれるわけではありません。
ここはかなり間違えやすいところです。
変更点②【給与所得控除も引き上げ】
続いて、
給与所得控除
です。
会社員やパート・アルバイトなどの給与所得者には、
仕事をするうえで必要になる経費のようなものとして、給与収入から一定額を差し引く仕組みがあります。
これが給与所得控除です。
自営業者であれば、
仕事のために買った道具や事務用品などを必要経費として計上することがあります。
会社員の場合は一人ひとりの仕事の経費をすべて計算する代わりに、
収入に応じて一定額を差し引く仕組みになっています。
最低保障額が74万円に
2026年分・2027年分では、給与所得控除について、一定の給与収入の人に適用される最低保障額が
74万円
となりました。
2025年分の最低保障額65万円から引き上げられています。
2026年分・2027年分では、給与収入220万円までの給与所得控除額は原則74万円となります。
(出典:国税庁「給与所得控除」「源泉所得税の改正のあらまし」2026年11月15日確認)
ここでも、
「74万円もらえる」わけではありません。
給与収入から74万円を差し引いた金額をもとに、
所得税を計算するということです。
基礎控除と給与所得控除は別物
ここが少しややこしいところです。
会社員には、
給与所得控除
があり、
さらに条件に応じて、
基礎控除
もあります。
例えば、
給与収入
↓
給与所得控除を差し引く
↓
給与所得を計算
↓
そこから基礎控除や社会保険料控除などを差し引く
↓
課税される所得を計算
という流れになります。
難しそうに見えますが、
私たちが一から計算しなければならないわけではありません。
年末調整では勤務先が計算してくれます。
ですので、
「今年は税金を計算するための控除が変わったんだな」
くらいから理解すれば十分だと思います。
変更点③【扶養になるための所得基準も変わった】
3つ目は、
扶養親族などの所得要件
です。
これは、
配偶者や子どもなどが働いている家庭では特に確認してほしいところです。
2026年分では、
扶養親族や同一生計配偶者などについて、
合計所得金額の要件が
58万円以下 → 62万円以下
へ引き上げられました。
給与収入だけの場合の目安では、
123万円以下 → 136万円以下
となります。
(出典:国税庁「扶養親族等の所得要件の改正」2026年11月15日確認)
「136万円まで働けば必ず扶養」という意味ではない
ここは特に注意してください。
この136万円という数字は、
所得税上の扶養判定に関する基準の一つ
です。
健康保険などの社会保険の扶養は別の制度です。
つまり、
「税金の扶養」
と
「社会保険の扶養」
は同じではありません。
よくニュースなどで、
「年収の壁」
という言葉を聞きますが、
実際には一つの壁だけが存在するわけではありません。
税金。
社会保険。
会社の扶養手当。
それぞれ条件が違います。
そのため、
「136万円までなら何も変わらない」
と単純に考えない方がいいでしょう。
子どものいる家庭にはもう一つ変更点
2026年分では、
23歳未満の扶養親族がいる人に対する生命保険料控除の特例
も始まっています。
対象となる場合、新しい生命保険契約に係る一般生命保険料控除について、
通常は最高4万円のところ、
最高6万円
まで控除できる仕組みが設けられています。
ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合わせた生命保険料控除全体の上限12万円は変わりません。
(出典:国税庁「生命保険料控除」「令和8年分年末調整のしかた」2026年11月15日確認)
23歳未満の子どもがいる家庭では、
今年の保険料控除申告書を少し注意して見てみてください。
年末調整の書類、結局どこを確認すればいい?
制度を全部覚える必要はありません。
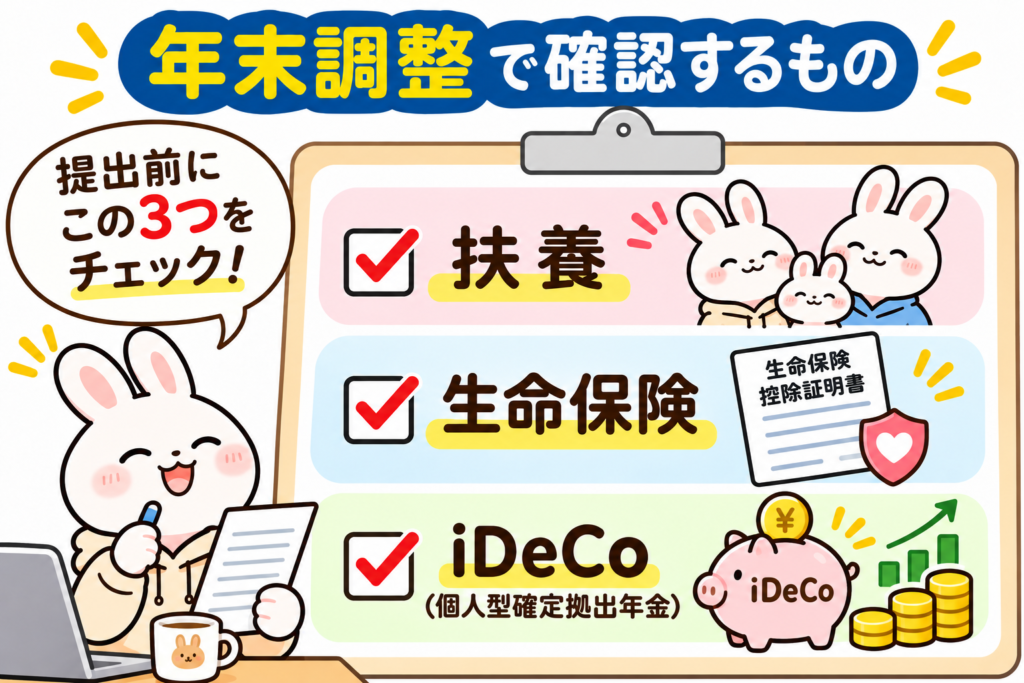
私なら、最低限次の3つを確認します。
① 扶養家族に変更はない?
結婚。
出産。
子どもの就職。
配偶者の収入の変化。
こうしたことがあれば確認が必要です。
② 生命保険・地震保険などの控除証明書はそろっている?
生命保険や地震保険に加入している人は、
保険会社から届く控除証明書を確認しましょう。
最近は電子データで取得できる場合もあります。
③ iDeCoなど、自分で支払った対象掛金を忘れていない?
iDeCoの掛金は「小規模企業共済等掛金控除」の対象になります。
自分で支払った社会保険料などについても、年末調整で申告が必要になる場合があります。
会社が自動的にすべて把握しているとは限りません。
(出典:国税庁「令和8年分年末調整のしかた」2026年11月15日確認)
年末調整をすれば確定申告はいらない?
会社員の多くは、
勤務先で年末調整をすれば所得税の精算が終わります。
ただし、
年末調整では対応できないものもあります。
例えば、
医療費控除
などです。
また、給与収入が2,000万円を超える人や、一定の副業所得がある人など、確定申告が必要になるケースもあります。
(出典:国税庁「給与所得」2026年11月15日確認)
つまり、
年末調整と確定申告は同じものではありません。
年末調整は、
主に会社が給与所得者の所得税を精算してくれる仕組み。
確定申告は、
自分で1年間の所得や税額を申告する仕組み。
くらいに覚えておけばいいでしょう。
「会社がやってくれるから知らなくていい」は少しもったいない
年末調整は、
会社がほとんどの計算をしてくれます。
だからこそ、
「よく分からないけど書類だけ出しておこう」
となりやすい制度です。
でも、
年末調整について少し知ると、
給与明細の「所得税」が何なのか。
なぜ12月の給料がいつもと違うのか。
なぜ保険会社から控除証明書が届くのか。
なぜ扶養家族の収入を聞かれるのか。
少しずつつながってきます。
以前の記事で給与明細について書きましたが、
給与明細と年末調整は別々の話ではありません。
毎月仮に納めている所得税を、最後に精算する。
この流れが分かるだけでも、
年末調整はかなり分かりやすくなると思います。
まとめ【2026年の年末調整はここを押さえる】
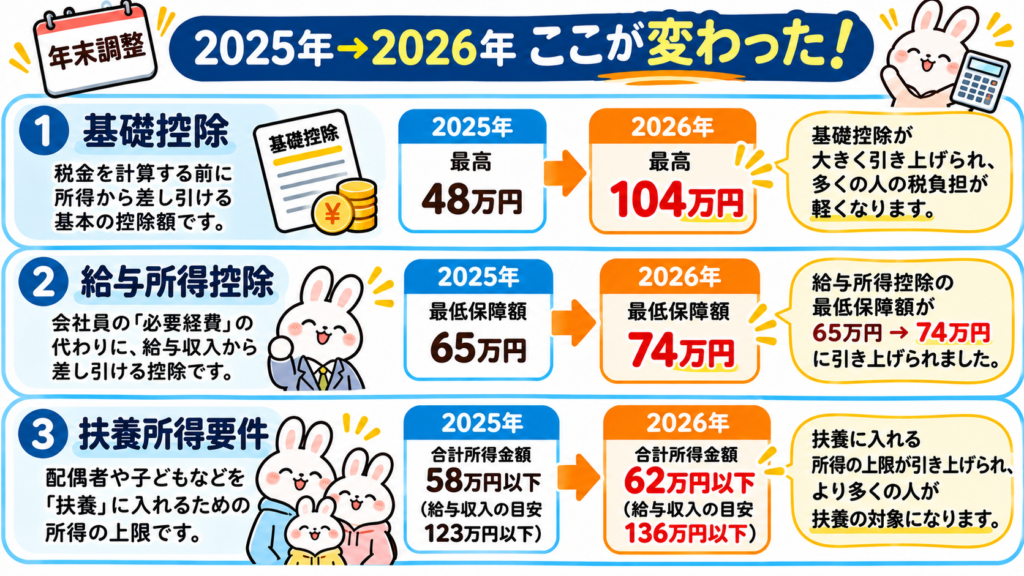
2026年の年末調整で、まず覚えておきたい変更点は、
① 基礎控除が引き上げられた
② 給与所得控除の最低保障額が引き上げられた
③ 扶養親族等の所得要件が引き上げられた
この3つです。
加えて、
23歳未満の扶養親族がいる人については、生命保険料控除の特例も始まっています。
ただし、
これらをすべて自分で計算できるようになる必要はないと思います。
まずは、
「年末調整とは、1年間の所得税を最後に正しく計算し直すもの」
これだけ覚えてみてください。
そして今年会社から年末調整の案内が届いたら、
なんとなく入力して終わるのではなく、
「これは何のために書いているんだろう?」
と一度だけ考えてみる。
それだけでも、
自分が払っている税金への理解は大きく変わると思います。
税金は、
知らなくても会社が計算してくれます。
でも、
知っていると自分のお金が少し見えるようになります。
年末調整をきっかけに、自分の給与や税金について一度確認してみてはいかがでしょうか。
※この記事は2026年11月15日時点で公表されている国税庁資料をもとに作成しています。税制や控除の適用条件は個人の所得・家族構成・勤務状況などによって異なります。実際の申告・年末調整では、国税庁の最新情報や勤務先からの案内をご確認ください。
最後までご覧いただきありがとうございました。
また次の記事でお会いしましょう。