【推し活は無駄遣い?】FPが「好きなことにお金を使う意味」を本気で考えてみた
「推し活に毎月1万円使っています」
こう聞いた時、
「もったいない」
と思うでしょうか。
それとも、
「趣味なんだから、それくらいいいんじゃない?」
と思うでしょうか。
推し活といっても、使うお金はさまざまです。
CDやBlu-ray。
ライブのチケット。
グッズ。
ファンクラブ。
遠征の交通費や宿泊費。
場合によっては、推しに会うために服を買ったり、美容院へ行ったりすることもあるかもしれません。
私自身も推し活ガチ勢として、
「限定」
「先着」
「ライブ限定」
という言葉を見ると、財布のひもが緩くなる気持ちはよく分かります。
ただ、お金のことを考えるFPとしては、
「好きだから全部買えばいい」
とも言えません。
逆に、
「全部投資に回せば将来もっと増える」
という話だけでも、何か違う気がします。
今回は、
推し活に月1万円使うのは無駄遣いなのか?
ということを、お金の面から本気で考えてみたいと思います。
推し活に使うお金、実際みんなどれくらい?
まず、推し活をしている人はどれくらいお金を使っているのでしょうか。
ビデオリサーチの2026年調査では、推し活にかける1か月あたりの支出の中央値は全体で3,000円、20代では5,000円でした。
また、別の2026年調査では、推し活に使う金額の平均は月7,648円、中央値は2,092円という結果が出ています。
(出典:ビデオリサーチ「推し活・ファンエンゲージメント調査2026」、タニタ「推し活に関する意識・実態調査2026」)
つまり、
月1万円の推し活は決して珍しい金額ではありません。
一方で、月数千円以内に抑えて楽しんでいる人もかなり多いことが分かります。
推し活の金額に「正解」はありません。
大事なのは、
その1万円が自分の生活にとって無理のある金額なのか、無理のない金額なのか
だと思います。
月1万円を10年間使ったら120万円
では、少しFPらしく計算してみましょう。
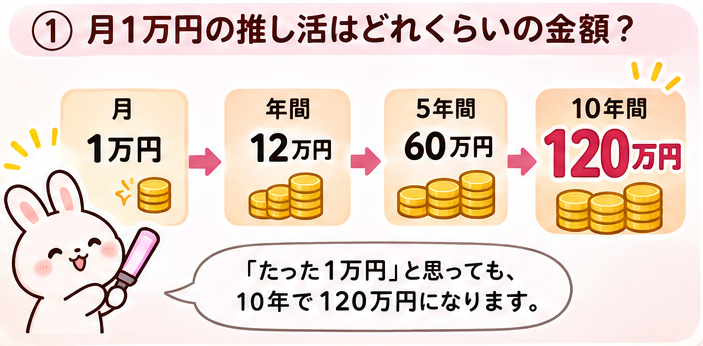
毎月1万円を推し活に使うと、
1年間で12万円。
5年間で60万円。
10年間なら120万円です。
こうして数字にすると、
「120万円!?」
と驚く人もいるかもしれません。
確かに120万円あれば、
車の購入資金。
旅行。
教育資金。
住宅購入の頭金。
老後資金。
いろいろなことに使えます。
では、
120万円を推し活に使うのは無駄なのでしょうか。
私は、そうは思いません。
もし月1万円を投資したら?
ここでもう一つ計算してみます。
仮に毎月1万円を10年間積み立てて、
年3%で運用できたと仮定すると、
約140万円。
年5%なら、
約155万円になります。

※毎月1万円を月末積立、運用期間10年として複利計算した概算です。実際の運用成果を保証するものではありません。
単純に貯めるだけなら120万円。
投資でうまく運用できれば、それ以上になる可能性があります。
こう見ると、
「やっぱり推し活なんかせず、全部NISAに入れた方がいいじゃないか」
と思うかもしれません。
でも私は、
それも少し違う
と思っています。
人生は「いくら残したか」だけで決まらない
もし、
旅行を一切しない。
外食もしない。
趣味にもお金を使わない。
推し活もしない。
買いたいものも我慢する。
そして、その分のお金を全部投資に回す。
たしかに資産は増えるかもしれません。
でも、
それが本当に一番幸せな人生でしょうか。
お金は増やすためだけにあるものではありません。
使うためにあるものでもあります。
好きなアーティストのライブに行って、
「最高だった!」
と思う。
推しの新曲を聴いて元気になる。
仕事で嫌なことがあっても、
「次のライブまで頑張ろう」
と思える。
友達と推しの話をして笑う。
そういう時間まで、
「将来お金が増えないから無駄」
と考える必要はないと思います。
「今しかできないこと」もある
お金について考える時、
私たちはどうしても、
老後。
将来。
10年後。
20年後。
という未来を考えます。
もちろん、それはとても大切です。
でも同時に、
今しかできないこともあります。
推しが10年後も活動しているとは限りません。
今のメンバーでライブをするのは、今回が最後かもしれません。
自分自身も、
10年後に今と同じ体力で遠征できるとは限りません。
仕事。
子育て。
介護。
病気。
環境が変われば、自由に使える時間は変わります。
だから私は、
「将来のために今を全部我慢する」ことも、一つのリスク
だと思っています。
ただし、推し活なら何に使ってもいいわけではない
ここまで読むと、
「じゃあ推し活には好きなだけ使っていいんですね」
と思うかもしれません。
それは違います。
私が一番大事だと思うのは、
生活を壊さない範囲で楽しむこと
です。
例えば、
推し活費をクレジットカードのリボ払いで払う。
カードローンで借りる。
生活費を削る。
家賃や光熱費の支払いが苦しくなる。
貯金がまったくないのに、毎月数万円を推し活に使う。
こうなると、
「趣味だから」
だけでは済まなくなります。
実際、2026年の推し活関連調査では、推し活費を確保するために外食費や旅行費など、他の支出を削った経験がある人も多く確認されています。
(出典:オンワードホールディングス「推し活ファッションに関するアンケート調査」2026年10月6日公表)
好きなものにお金を使うことは悪くありません。
でも、
好きなもののために生活まで苦しくしてしまうのは違う
と思います。
推し活費は「予算化」してしまおう
そこでおすすめなのが、
推し活費を最初から家計の中に入れてしまうこと
です。
例えば、
毎月の手取りが20万円だったとします。
その中から、
生活費。
貯金。
NISA(積立投資)。
そして、推し活費。
と最初から分けておく。
例えば、
【推し活:月10,000円】
と決めておけば、
その範囲なら堂々と使う。
そして余ったら、
「ライブ遠征積立」
として残しておく。
これだけでも、
「使ってしまった……」
という罪悪感はかなり減ると思います。
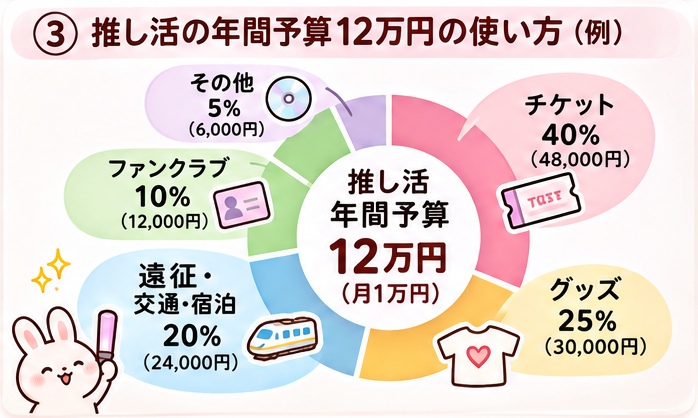
月1万円なら「推し活年間予算12万円」
私は、
「月1万円」
ではなく、
年間12万円
として考える方法もおすすめです。
なぜなら、推し活のお金は毎月均等には使わないからです。
例えば、
1月 3,000円
2月 3,000円
3月 ライブ遠征40,000円
4月 2,000円
5月 CD・グッズ15,000円
というように、イベントがある月に一気に増えることがあります。
そこで、
年間12万円まで
と決めておく。
そうすれば、
ライブがある月に3万円使っても、
「今月使いすぎた!」
と必要以上に焦らなくて済みます。
逆に、
年間予算を超えそうになったら、
少し考える。
この方が推し活には合っていると思います。
「全部買う」から「一番欲しいものを買う」へ
推し活で危険なのが、
限定品
です。
限定。
初回限定。
会場限定。
期間限定。
この言葉、かなりのパワーワードです。
「今買わないと二度と買えない」
と思うと、
本当はそこまで欲しくなくても買ってしまいます。
そこで私は、
一度こう考えるようにしています。
「これ、本当に欲しい?」
そして、
「全部欲しい」
ではなく、
「一番欲しいものはどれ?」
と考える。
例えばグッズが5種類あって、
全部買えば15,000円。
でも、
本当に欲しいものだけ選べば5,000円。
その1万円を、
次のライブ遠征に回す。
こうすると、
推し活を我慢するのではなく、
推し活の中で優先順位をつける
ことができます。
推し活費を減らすこと=推しへの愛が減ることではない
これも大事なことだと思います。
推し活をしていると、
たくさんグッズを買う人。
何公演もライブへ行く人。
遠征する人。
高額商品を買う人。
いろいろな人がいます。
SNSを見ると、
「自分は全然お金を使えていない」
と思うこともあるかもしれません。
でも、
使った金額と推しへの愛情は比例しません。
月1,000円でもいい。
無料配信を見るだけでもいい。
曲を聴くだけでもいい。
テレビを応援するだけでもいい。
推し活は競争ではありません。
推しを推すことが本質です。
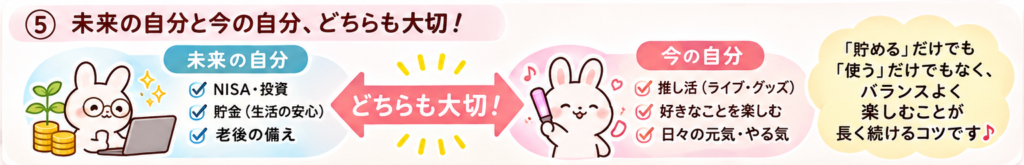
投資も推し活も「未来の自分」に使うお金
ここまで考えていて、一つ気づくことがあります。
NISAで毎月1万円を積み立てる。
これは、
将来の自分のためのお金
です。
一方、推し活に毎月1万円使う。
これは、
今の自分を幸せにするためのお金
とも言えます。
どちらか一方が正解というわけではありません。
例えば余裕があるなら、
NISA 月10,000円
推し活 月10,000円
でもいい。
5,000円ずつでもいい。
今月はライブがあるから推し活を多めにして、
来月は投資を多めにする。
それでもいいと思います。
FPとして一番もったいないと思うお金の使い方
FPとして、一番もったいないと思うのは、
推し活に使うことではありません。
何となく使って、何に使ったか覚えていないお金
です。
コンビニで何となく買ったもの。
使っていないサブスク。
惰性で払っているサービス。
なんとなくのネットショッピング。
こういった支出を見直して、その分を推し活に回す。
私は、その方がよほどいいと思っています。
例えば、
使っていないサブスクを月1,000円解約する。
年間12,000円。
それだけあれば、
グッズを買える。
ライブの交通費の一部になる。
推し活を我慢する前に、
「本当にいらない支出」を探す
方が先ではないでしょうか。
推し活に月1万円は高い?安い?
結局、
月1万円は高いのでしょうか。
私は、
金額だけでは判断できない
と思っています。
手取り15万円の人の1万円。
手取り30万円の人の1万円。
家族がいる人。
一人暮らしの人。
住宅ローンがある人。
貯金が十分ある人。
状況によって意味が全然違います。
だから、
「推し活は月○円まで」
という正解はありません。
見るべきなのは、
そのお金を使った後も生活に余裕があるか
そのお金を使って幸せになれたか(後悔していないか)
です。
私ならこう考える
推し活にお金を使う前に、
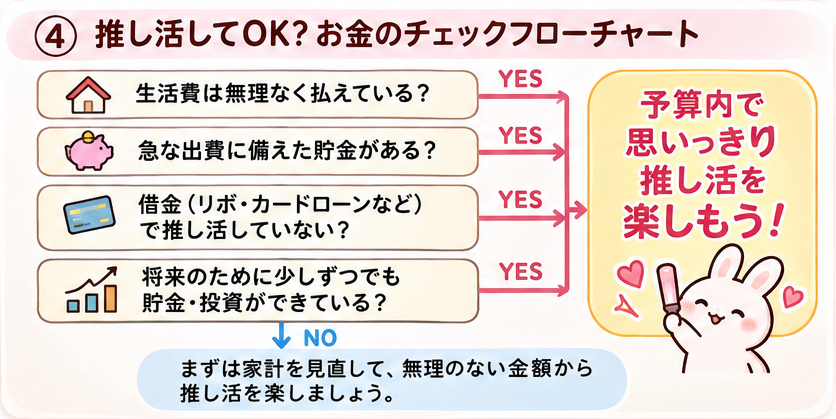
次の4つだけ確認します。
- 毎月の生活費は払えるか
- 急な出費に対応できる貯金はあるか
- 借金してまで推し活していないか
- 将来のためのお金も少し残せているか
これができているのであれば、
その先のお金は、
もっと自由に使っていい
と思います。
【お金を貯める力】【お金を増やす力】も大切ですが、
【お金を使う力】も同じくらい大切です。
旅行でもいい。
コーヒーでもいい。
ゲームでもいい。
推し活でもいい。
お金は人生を楽しむための道具でもあるのです。
まとめ 推し活は「無駄遣い」なのか?
月1万円を推し活に使えば、
10年間で120万円です。
投資すれば、それ以上に増える可能性もあります。
数字だけを見ると、
推し活より投資の方が「得」に見えるかもしれません。
でも、
人生の価値は、
最後に銀行口座へいくら残っていたかだけでは決まりません。
ライブへ行った思い出。
推しから元気をもらった時間。
家族・友達と笑った時間。
「また明日から頑張ろう」
と思えた気持ち。
それも、
お金を使って得た立派な価値です。
だから私は、
生活を壊さず、将来のお金も少し準備できているなら、推し活に月1万円使うことは無駄遣いではない
と思います。
ただし、
使えるお金には限りがあります。
全部欲しい。
全部行きたい。
その気持ちは分かります。
でも、
「何に使うと一番幸せか」
を考える。
それも推し活の一部ではないでしょうか。
将来の自分にも少しお金を残す。
今の自分にも、ちゃんとお金を使う。
その両方ができれば、
推し活も資産形成も、もっと長く楽しめる
と私は思っています。
※この記事は2026年11月7日時点の情報をもとに作成しています。投資には元本割れの可能性があります。年3%・5%の運用例は複利計算によるシミュレーションであり、将来の運用成果を保証するものではありません。
最後までご覧いただきありがとうございました。
また次の記事でお会いしましょう。