【NISAは月1000円からでもいい】でも、今は始めない方がいい人もいます
「NISAって、ある程度お金に余裕がある人がするものでしょ?」
「月1万円も積み立てられないから、私には関係ない」
「投資って、やっぱりお金が減りそうで怖い」
周りの人とお金の話をしていると、こんな言葉を聞くことがあります。
特に、これまで投資をしたことがない人にとって、
「株」
「投資信託」
「NISA」
といった言葉は、それだけで少し難しく感じるかもしれません。
さらにSNSなどを見ると、
「毎月5万円積み立てています」
「NISAは満額使っています」
「資産1000万円達成しました」
なんて投稿も流れてきます。
そんなものを見てしまうと、
「毎月1000円とか3000円しか出せない自分がやっても意味ないよな……」
と思ってしまうかもしれません。
でも私は、
月1000円でも、NISAを始める意味はある
と思っています。
ただし同時に、
誰でも今すぐNISAを始めればいい、とは思っていません。
今回は、
「月1000円程度でもNISAをする意味はあるのか?」
そして、
「逆に、まだNISAを始めない方がいいのはどんな人なのか?」
投資初心者の人に向けて、できるだけ簡単に考えてみたいと思います。
そもそもNISAって何?
まず、
NISAそのものは投資商品ではありません。
「NISAという商品を買う」わけではないんですね。
NISAは、正式には「少額投資非課税制度」。
通常、株式や投資信託などで利益が出ると、その利益には約20%の税金がかかります。
NISA口座で購入した対象商品については、売却益や配当・分配金などの運用益が非課税になります。
2026年10月現在、18歳以上で日本国内に住んでいる人であればNISA口座を開設できます。
正社員である必要はありません。
パートでも、アルバイトでも、契約社員でも利用できます。
つまり、
「正社員じゃないからNISAはできない」
という制度ではありません。
(出典:金融庁「NISAを知る」。現行NISAでは日本国内に住む18歳以上が対象。運用益は非課税。)
「月1000円の投資」って意味がある?
では本題です。
毎月1000円しか投資できない場合でも、意味はあるのでしょうか。
まず単純に計算してみます。
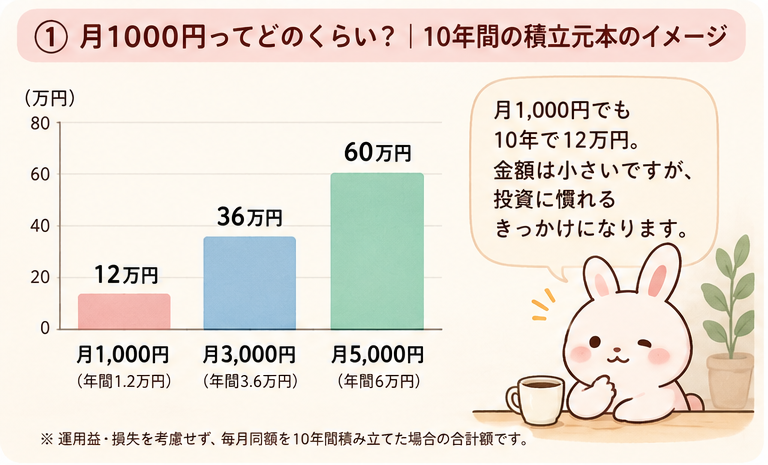
毎月1000円なら、
1年間で1万2000円。
10年間なら12万円。
20年間なら24万円。
30年間なら36万円。
これは運用によって増えたり減ったりすることを一切考えず、単純に1000円を積み立て続けた場合の合計です。
こう見ると、
「30年やって36万円か。それなら意味ないじゃん」
と思う人もいるかもしれません。
確かに、
月1000円の投資だけで老後2000万円を作る。
そんなことは現実的ではありません。
では、なぜ私が「意味はある」と考えるのでしょうか。
月1000円の一番の意味は「投資に慣れること」
投資をしたことがない人にとって、
一番怖いのは、
お金が増えたり減ったりすること
ではないでしょうか。
例えば銀行に10万円預けていれば、基本的には翌日突然9万円になっている、ということはありません。
ところが投資の場合は違います。
1000円で買った投資信託が、
980円になったり、
1030円になったりします。
初めて見ると、
たった20円下がっただけでも、
「損した!」
と思うかもしれません。
でも、この経験は意外と大切です。
1000円で投資を始めてみる。
少し増える。
少し減る。
また増える。
「投資って、こういうふうに動くんだな」
と実際に経験する。
いきなり100万円を投資して勉強する必要はありません。
私は、
月1000円は「大金を作るためのお金」というより、「投資を経験するためのお金」と考えてもいい
と思っています。
金融庁も、積立投資について「あらかじめ決まった金額を続けて投資する方法」であり、少ない金額からコツコツ始められると説明しています。
また、長期・積立・分散という考え方を、安定的な資産形成の基本的な方法の一つとして紹介しています。
(出典:金融庁「資産形成の基本」「長期・積立・分散投資の考え方」)
投資はどこまでいっても自己責任
ここは大切なので、はっきり書いておきます。
NISAを使えば必ずお金が増えるわけではありません。
NISAは税金を優遇してくれる制度であって、【元本を保証してくれる制度ではない】からです。
投資信託や株式の価格は上がることもあれば、下がることもあります。
買った金額より安くなる、いわゆる「元本割れ」もあります。
金融庁も、株式や投資信託などへの投資は預貯金より高いリターンを期待できる一方で、元本割れのおそれがあると説明しています。
(出典:金融庁「資産形成の基本」)
だからこそ、
「NISAが流行っているから」
「みんなやっているから」
という理由だけで始める必要はありません。
「NISAを始めなくてもいい」と思う人
ここまで読むと、
「じゃあ、とりあえず1000円だけでも始めてみようかな」
と思う人もいるかもしれません。
でも、その前に確認してほしいことがあります。
例えば、
毎月の生活費が足りず、給料日前になるとお金がほとんど残っていない。
急に3万円必要になったら困る。
カードのリボ払いやカードローンなどの返済がある。
数か月後に車検や進学など、大きな支出が予定されている。
あるいは、
1000円投資したことで、食費や生活費を削らなければならない。
こういう場合です。
私は、
NISAより先に、家計や貯金を整える方をおすすめします。
これは、
「あなたは投資に向いていない」
という意味ではありません。
単純に、
今は順番が違う
というだけです。
「貯金はダメ、投資が正解」ではありません
投資の話をしていると、
「銀行にお金を置いておくのはもったいない」
といった意見を見かけることがあります。
確かに、将来のお金を作る方法として投資を利用する意味はあります。
でも、
貯金には貯金の大切な役割があります。
例えば、
突然冷蔵庫が壊れた。
車が故障した。
病気で仕事を休んだ。
冠婚葬祭が重なった。
子どもの学校関係で突然お金が必要になった。
こんなことは普通にあります。
そんな時、
「NISAには30万円あるけど、銀行口座には5000円しかありません」
では困ります。
J-FLEC(金融経済教育推進機構)も、
日々の暮らしに必要なお金は預貯金、
近い将来使う予定のお金も貯蓄、
将来に向けて増やしていくお金について投資を検討する、
という考え方を紹介しています。
また、投資は「当面使う予定がないお金」で行うのが基本と説明しています。
(出典:J-FLEC「将来のために、どうお金を貯めて、増やす?」「Asset Management and…」)
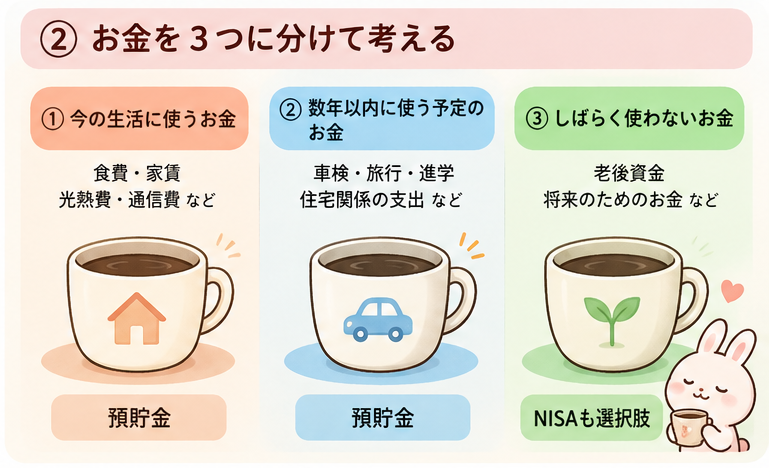
お金を3つに分けてみる
私は初心者の人には、お金を難しく考える前に、
「いつ使うお金なのか?」
で分けて考えてみることをおすすめします。
例えば、
① 今の生活に使うお金
食費、家賃、光熱費、通信費など。
これは当然、現金・預貯金で持っておく必要があります。
② 数年以内に使う予定のお金
車検。
旅行。
車の買い替え。
子どもの進学。
住宅関係の支出など。
使う時期が近いお金については、無理に投資する必要はありません。
③ しばらく使わないお金
10年、20年先のためのお金。
老後資金など、すぐには使わないお金。
こうしたお金について、
「少し投資に回してみようかな」
と考えた時に、NISAが選択肢に入ってきます。
この順番なら、
「貯金か投資か」
という二択で考えなくて済みます。
貯金も必要。投資も選択肢。
役割が違うだけです。
(参考:J-FLECは、日々の暮らしや近い将来に使うお金には貯蓄、より先の将来に向けて増やすお金には投資という考え方を示しています。)
「いくら貯金があればNISAを始めていいの?」
これもよくある疑問です。
「生活費の3か月分」
「半年分」
など、いろいろな考え方があります。
ただ、
家族構成も違う。
仕事も違う。
毎月必要なお金も違う。
車が必要な地域と必要ない地域でも違います。
そのため私は、
「○万円貯まったら絶対に投資を始める」
と一律に決めなくてもいいと思っています。
それより、
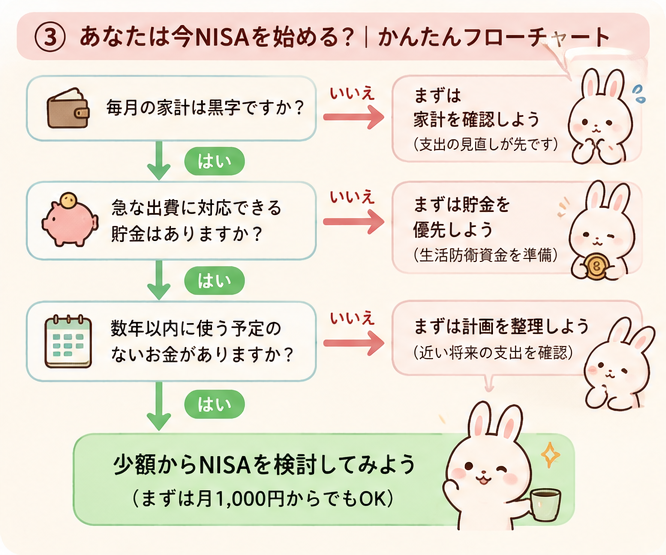
急な出費があっても生活に困らないか。
毎月の家計が赤字になっていないか。
投資した1000円が一時的に減っても生活には影響しないか。
まずはここを確認する方が大切です。
最初から月3万円、5万円を目指さなくていい
SNSなどで資産形成について調べていると、
「毎月5万円を積み立てています」
「NISAを満額使っています」
という人が目につきます。
でも、
その人と自分では、
収入も違えば、
家族構成も違います。
家賃も違います。
必要なお金も違います。
同じ金額を投資する必要はありません。
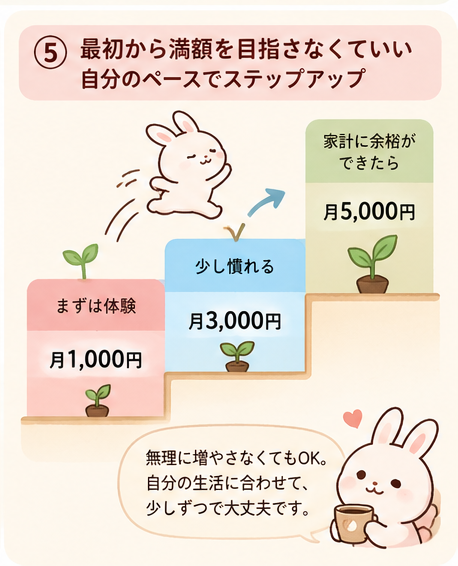
月1000円から始める。
慣れてきたら3000円。
家計に余裕ができたら5000円。
それでもいいと思います。
逆に、
子どもの進学などでお金が必要になったら、積立額を減らす。
そうやって、
自分の生活に投資を合わせる。
私はその方が大事だと思っています。
初心者ほど「長く・少しずつ・分けて」を意識する
投資初心者の人が、
「短期間で一気にお金を増やそう」
とすると、どうしても大きなリスクを取ることになります。
これは投資ではなく【投機】です。
そこで知っておきたいのが、
長期・積立・分散
という考え方です。
【長期】 短期間で結果を求めない。
【積立】 決まった金額を少しずつ買う。
【分散】 一つの株式や一つの資産だけに集中しない。
金融庁も、長期・積立・分散投資を、投資のリスクをできるだけ軽減しながら安定的な資産形成に取り組むための有効な選択肢の一つとして紹介しています。
もちろん、
長期・積立・分散をすれば絶対に儲かる、
という意味ではありません。
投資である以上、損失が出る可能性はあります。
(出典:金融庁「長期・積立・分散投資の考え方」)
NISAで最初に覚える商品名は必要ない
初心者向けの記事を見ると、
「オルカン」
「S&P500」
「インデックスファンド」
など、いろいろな言葉が出てきます。
もちろん、投資を始めるならいずれ知る必要はあります。
でも最初から全部覚える必要はありません。
まず知ってほしいのは、
①投資には値下がりする可能性があること。
②生活に必要なお金まで投資しないこと。
③少額からでも始められること。
この3つです。
商品選びは、その次でいいと思います。
NISAは「満額使った人が勝ち」ではない
2026年10月現在、NISAの「つみたて投資枠」は年間120万円まで利用できます。
月平均にすれば10万円です。
(出典:金融庁「NISAを知る」。現行制度のつみたて投資枠は年間120万円。)
でも、
年間120万円使わなければ損
という意味ではありません。
月10万円投資できる人もいれば、
月1万円の人もいる。
月1000円の人もいる。
今年は投資しない人もいる。
それでいいと思います。
制度の上限は、
「ここまで使えますよ」
という数字であって、
「ここまで使いなさい」
という数字ではありません。
月1000円から始める、本当の意味
月1000円。
1日あたりにすると、平均で30数円程度です。
その1000円が、
20年後に人生を変えるほどの大金になっているか。
それは分かりません。
投資なので増える可能性もあれば、減る可能性もあります。
でも、
1000円をきっかけに、
「投資ってこういうものなんだ」
と知る。
自分のお金について考える。
貯金と投資の役割を考える。
毎月の家計を見るようになる。
そして将来、
1000円を3000円にできるかもしれない。
5000円にできるかもしれない。
私は、
その最初の一歩に意味がある
と思っています。
始めることより「無理をしないこと」
NISAは、正社員や高収入の人だけの制度ではありません。
日本国内に住む18歳以上であれば、原則として雇用形態にかかわらず利用できます。
そして、
月1000円のような少額でも、
投資を経験する意味はあると私は思います。
ただし、
生活費まで削って投資する必要はありません。
貯金がほとんどない。
毎月赤字になる。
近いうちに大きなお金が必要。
そんな時は、
NISAを始めないという選択も正解です。
まず生活を整える。
少し貯金する。
余裕ができたら、
1000円だけ投資してみる。
それくらいでいいのではないでしょうか。
投資では、
大きな金額を入れることより、
無理なく続けられることの方が大切です。
そして何より、
周りの人と比べる必要はありません。
月5万円投資する人を見て、
「自分は1000円しかできない」
と落ち込む必要もありません。
自分の生活に合った金額で、自分のペースで始める。
私は、それがNISAとの一番いい付き合い方ではないかと思っています。
最後までご覧いただきありがとうございました。また次の記事でお会いしましょう。
※この記事は2026年10月時点の制度・公表情報をもとに作成しています。投資信託や株式等には元本割れの可能性があります。記事は特定の金融商品への投資を推奨するものではありません。実際に投資を行う際は、商品の内容・手数料・リスク等を確認したうえで、ご自身で判断してください。