【知らなきゃ損!】給料明細の見方とポイント3選
日本の就業者数は約6740万人といわれています。(2023年統計)日本の人口を約1億2000万人とすると、6割近くの人が現役で働いていることになります。
そのうち給与所得者数、いわゆる『給料』をもらっている人の数は、約6068万人だそうです。(2023年統計)
これは正規・非正規、フルタイム・パートタイムを問わず、『給料をもらっているすべての人数』です。
つまり、働いている人のうち約9割は、誰かに雇われてお給料をもらっていることになります。
ちなみに残りの1割の人は、自営業であったり会社を経営していたり、個人事業主としてお金を稼いでいる人たちであると言えます。
今回は、働いている人の9割が見たことがあるはずの『給与明細』についてのお話です。
私自身も、働き始めた頃は給与明細の中を見てもまったく理解できませんでした。
控除?
標準報酬月額?
とりあえず、最終的にいくら銀行に入るのかだけしか気にしていませんでした。
今になって思うと、給与明細の見方なんてものは学校では教えてくれなかったし、社会に出ても誰も教えてくれませんでした。
これは私だけではなく、ほとんどの方が同じ境遇にあると思います。
今回のお話は、そんな給与明細について詳しく見ていきたいと思います。
給与明細の見方①【控除とは?】
控除の話をする前に、『給与』と『給料』の違いはわかりますか?
給与とは一般的に、働いてもらえる報酬すべてのことを指します。つまり、基本給や各種手当を含めた総支給額のことを意味します。
給料は、給与から各種手当を除いたもので、いわゆる基本給のことを指します。
ですので『給料明細』ではなく『給与明細』として、話をすすめていきます。
給与明細の形式は様々で、記載事項や表記も発行元によって微妙に違うのが当たり前です。
ちなみに、最近では電子化の流れもあり、紙では発行されない企業もあるようですね。
ですが明細の中身自体は、ほぼ同じ内容になっていて、大きく3つの記載内容に分かれています。
- 支給額に関する欄
- 控除額に関する欄
- その他
①支給額に関する欄はその名の通り、もらえる金額の内訳が書かれています。
基本給、時間外手当、通勤手当など、会社独自の手当や福利厚生に関する手当も記載されています。
家計簿で表すと『収入』ですね。
③その他の欄には、例えば出勤日数や休暇取得時間などの勤怠に関すること、その他特記事項が書かれます。
そして一番わかりにくいのが②控除額に関する欄だと思います。
そもそも『控除』とは何なのか。
控除とは、一言でいうと『引かれるもの(金額)』です。
控除の種類には大きく3つに分けられます。
- 税金
- 社会保険料
- その他
このうち『税金』と『社会保険料』は同じように考えられますが、厳密にいうとまったくの別物です。
よく巷で「税金が上がった…」という言葉を耳にするかと思いますが、実際に上がっているのは『社会保険料』の方だったりします。
せっかくの機会なので、違いがわかるようになってみましょう。
給与明細において、給料から引かれるもので一番に思い浮かべるのは税金でしょうか。
給与明細では2種類の税金が控除されています。
- 所得税
- 住民税
『所得税』とは、収入に応じて納める税金です。
専門用語で『超過累進課税』といわれるものです。
簡単にいうと、収入が多ければ多いほど税金は高くなり、収入が少なければその分少なくなります。
『住民税』とは、日本という国に住んでいるだけで払う必要のある税金です。
こちらも、収入によって税金額が変わります。
ただし、住民税は『前年の収入によって』変動しますので、例えば新卒採用の方や前年に働いていなかった方(収入がなかった方)は課税されません。
もちろん翌年からはキッチリ課税されますが…
続いて給与明細における『社会保険料』、こちらは4つに分類されます。
- 健康保険料
- 厚生年金保険料
- 介護保険料
- 雇用保険料
健康保険料は、その名の通り『健康保険に加入するためのお金』です。
病気や怪我などで医療費を払った場合に、本人は『3割負担』で済むための制度です。
怪我で治療を受けて3千円支払った場合、本当は1万円の治療費がかかっていることになります。残りの7千円は健康保険制度が負担してくれているのです。
次の厚生年金保険料は、いわゆる『年金』のためのお金です。
日本の年金制度は『積立型』ではなく『仕送り型』といわれています。
私たち現役世代が払っている年金保険料は、自分のために積み立てているのではなく、今現在年金をもらっている人のために払っています。
私たちが年金をもらう頃には、その時の現役世代が払っている年金保険料から受け取ることになります。
介護保険料とは、40〜64歳の方が払わなくてはいけないものです。
介護が必要となった時に、原則1割の負担で介護サービスが受けられるという制度のための保険料です。
最後に雇用保険料です。
よく『仕事を辞めたら失業保険をもらう』と耳にしますが、正確には『失業給付をもらう』です。
雇用保険という大きな枠の中で、いわゆる『失業給付』や『育児休業給付』『教育訓練給付』などの各種給付が受けられるものです。
『労働者の生活及び雇用の安定と就職の促進のために…』と厚生労働省が説明していますが、要は『何らかの理由で働けなくなった時に、困らないように助けてくれる制度』です。
ちなみに、公務員には雇用保険がありません。基本的に公務員は失業することがないからとも言えますが、正確には…
離職時の給付制度との関係から雇用保険の適用除外となっているため…です。
この記事では詳細は触れませんが、上記4つの社会保険料も収入によって払うべき保険料が変動します。
給与明細の見方②【収入について】
次に収入について見ていきましょう。
一般的な給与には次のようなものがあります。
- 基本給
- 各種手当
- その他
基本給は、読んでそのまま『基本としてもらえる給料』です。
言い方はさておき、仕事をしてもしなくてももらえる給料です。(欠勤や罰則がなければ)
勤め先によって呼び名が多少変わりますが『基本給』『給料』『本給・本俸』『月給』など、基本的には同じ意味です。
続いて、各種手当について見ていきましょう。
勤め先によって種類や呼び方は違いますが、一般的なものとして次のような手当があります。
- 時間外手当
- 扶養手当
- 通勤手当
- 住宅手当
- 役職手当
- 資格手当
- 地域手当
- 休日勤務手当
- 深夜勤務手当
などです。
国税庁では、残業手当や休日出勤手当、職務手当、地域手当、家族手当、住宅手当などは原則として「給与所得」に含まれるとしています。
ただし、通勤手当については一定額まで非課税になるなど、すべての手当が同じ扱いになるわけではありません。
(出典:国税庁「給与所得となるもの」令和8年4月1日現在)
ここで一つ覚えておいてほしいのは、
「給与明細に書いてある支給額=そのまま自由に使えるお金ではない」
ということです。
例えば、
基本給 250,000円
通勤手当 10,000円
時間外手当 20,000円
合計すると、総支給額は280,000円になります。
しかし、ここから先ほど説明した
- 所得税
- 住民税
- 健康保険料
- 厚生年金保険料
- 介護保険料
- 雇用保険料
などが控除されます。
最終的に銀行口座へ振り込まれる金額が、いわゆる「手取り」です。
つまり、
総支給額 − 控除額 = 手取り額
ということになります。
私も若い頃は、この「手取り額」しか見ていませんでした。
でも給与明細を見るうえでは、
「いくら振り込まれたか」
だけではなく、
「なぜその金額になっているのか」
を見ることが大切です。
給与明細の見方③【標準報酬月額って何?】
給与明細や社会保険の話で、
「標準報酬月額」
という言葉を聞いたことはありませんか?
名前だけ聞くと、かなり難しそうです。
ですが簡単に言うと、
社会保険料を計算するための基準となる金額
です。
健康保険料や厚生年金保険料は、毎月の給与額にそのまま保険料率を掛けて計算しているわけではありません。
給与額を一定の幅ごとに区切り、
「この人はこの金額のグループ」
というように決めたものが標準報酬月額です。
例えば実際の給与が毎月少しずつ変わったとしても、そのたびに社会保険料が数百円、数千円と細かく上下していては非常に複雑になります。
そこで、
ある程度まとめた金額を基準にして保険料を計算する
仕組みになっています。
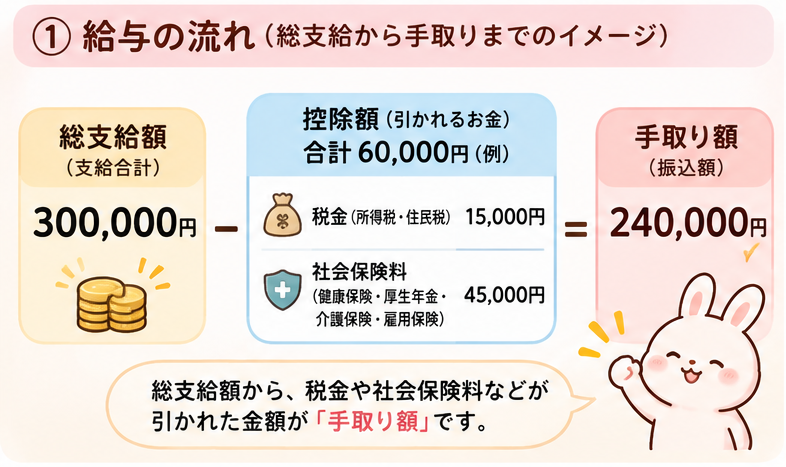
そしてこの標準報酬月額は、原則として毎年4月・5月・6月に支払われた報酬をもとに決定され、その年の9月から翌年8月まで使われます。
(出典:日本年金機構「標準報酬月額は、いつどのように決まるのですか。」2026年11月5日確認)
例えば、
4月 280,000円
5月 290,000円
6月 300,000円
だった場合、その3か月の報酬をもとに標準報酬月額が決められます。
ここで注意したいのは、
基本給だけで決まるわけではない
という点です。
通勤手当など、労働の対償として受け取る手当も原則として報酬に含まれます。
(出典:日本年金機構「定時決定(算定基礎届)」2026年10月6日更新)
なお、昇給や降給などで固定的な賃金が大きく変わった場合には、年1回の見直しを待たずに標準報酬月額が変更される「随時改定」という仕組みもあります。
(出典:日本年金機構「随時改定(月額変更届)」2026年7月13日更新)
では給与明細のどこを見ればいいの?
ここまで少し細かく説明してきました。
ですが、
「結局、毎月どこを見ればいいの?」
と思うかもしれません。
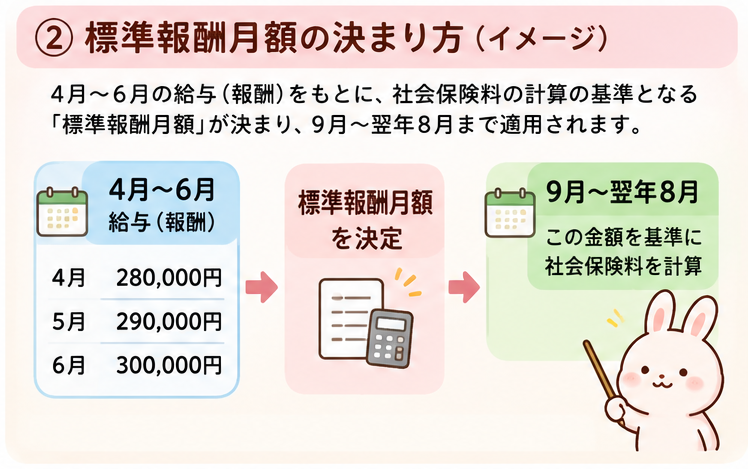
そこで、私が給与明細を見る時に最低限確認してほしいと思うポイントを3つに絞ってみます。
ポイント①【総支給額と手取り額の差を見る】
まず確認してほしいのが、
総支給額と手取り額の差
です。
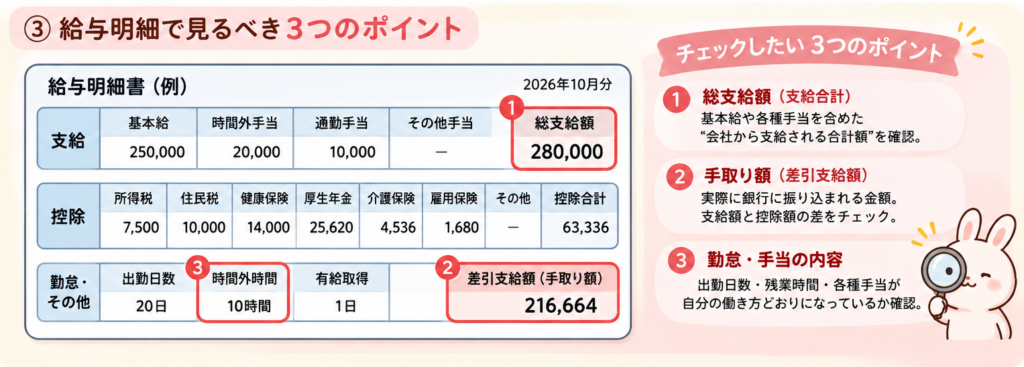
例えば、
総支給額 300,000円
手取り額 240,000円
だったとします。
この場合、
60,000円が何らかの形で控除されていることになります。
大事なのは、
「6万円も取られている!」
で終わらないことです。
その6万円が、
所得税なのか。
住民税なのか。
健康保険料なのか。
厚生年金保険料なのか。
それとも会社独自の積立金や組合費などなのか。
内訳を一度見てみましょう。
特に社会保険料は、給与が上がったからといって、その月から必ず同じ割合で増えるとは限りません。
標準報酬月額という仕組みがあるためです。
給与明細を何か月か並べて見比べてみると、
「先月と残業時間は違うのに健康保険料は同じだな」
「9月頃から社会保険料が変わったな」
といったことに気づくかもしれません。
これが給与明細を見る面白さでもあります。
ポイント②【時間外手当や各種手当が正しく入っているか】
次に確認してほしいのが、
自分が働いた分の手当が正しく支給されているか
です。
例えば、
「今月はかなり残業したはずなのに時間外手当が少ない」
「休日出勤したはずなのに記載がない」
「通勤手当が変わったのに金額が以前のまま」
といったことです。
もちろん給与計算にも締め日がありますので、
今月働いた分が翌月の給与に反映される場合もあります。
そのため、
「今月の給与明細だけ見て間違いだ!」
と決めつけるのではなく、
勤怠記録や給与の締め日と合わせて確認することが必要です。
特に時間外勤務が多い人は、
自分の勤務時間をまったく把握していないのは少し危険です。
今では勤怠管理システムやスマートフォンで出退勤時間を確認できる職場も多いと思います。
毎日細かく計算する必要まではありませんが、
「自分がどれくらい働いて、どれくらい支給されているのか」
くらいは把握しておきたいところです。
ポイント③【毎月同じはずの金額が変わっていないか】
最後のポイントは、
「いつもと違うところがないか」
を見ることです。
給与明細を毎月すべて細かくチェックするのは大変です。
ですので私は、
「前月と違う数字を探す」
くらいでも十分だと思います。
例えば、
健康保険料が変わった。
厚生年金保険料が変わった。
住民税が6月から変わった。
基本給が昇給した。
手当が増えた。
逆に、今までもらっていた手当がなくなった。
こういった変化です。
住民税は原則として前年の所得などをもとに計算され、給与所得者の場合は通常6月から翌年5月まで給与から差し引かれます。
そのため、
「6月になったら手取りが変わった」
ということも珍しくありません。
また、健康保険・厚生年金の標準報酬月額は、原則として4月〜6月の報酬をもとに決まり、9月から翌年8月まで適用されます。
(出典:日本年金機構「定時決定(算定基礎届)」2026年10月6日更新)
ですので、
6月や9月前後は給与明細の数字が変わることがある
と覚えておくだけでも、給与明細への理解はかなり深まります。
実は会社も社会保険料を払ってくれている
給与明細を見て、
「厚生年金、高いなぁ……」
と思ったことがある人もいると思います。
確かに、毎月引かれている金額を見ると大きく感じます。
ただし、ここで知っておきたいことがあります。
厚生年金保険料は、
本人だけで払っているわけではありません。
2026年現在、厚生年金保険料率は18.3%で固定されています。
そして原則として、
会社と本人が半分ずつ負担しています。
(出典:日本年金機構「厚生年金保険の保険料」2026年9月30日更新)
例えば標準報酬月額が30万円であれば、
30万円 × 18.3% = 54,900円
が厚生年金保険料です。
これを会社と本人で半分ずつ負担するため、
本人負担は27,450円。
会社も同じ27,450円を負担しています。
給与明細には通常、自分が負担している金額しか書かれていません。
そのため、
「自分の給与から27,450円も引かれている」
という部分しか見えませんが、
実際には会社側でも同額を負担しています。
こういったことも給与明細の仕組みを知って初めて分かることだと思います。
給与明細は「捨てる紙」ではない
最近では給与明細も電子化され、
スマートフォンで確認するだけ、
という人も増えていると思います。
そして、
手取り額だけ確認して終わり。
そんな人も多いのではないでしょうか。
ですが給与明細には、
自分がどれだけ働き、
いくら給料をもらい、
どれだけ税金や社会保険料を負担しているのか、
非常に多くの情報が詰まっています。
特に、
- 転職した時
- 昇給した時
- 残業が増えた時
- 扶養家族が増えた時
- 40歳になった時
- 住民税が変わった時
などは、ぜひ一度ゆっくり見てみてください。
まとめ
今回は給与明細について、
- 控除額を見る
- 収入・手当を見る
- 前月との変化を見る
という3つのポイントを中心に説明してみました。
働いていると、
給料日は楽しみでも、
給与明細の中身までじっくり見る機会は意外と少ないものです。
私自身も昔は、
「結局いくら振り込まれるの?」
そこしか見ていませんでした。
でも、給与明細が読めるようになると、
税金のこと。
社会保険のこと。
年金のこと。
自分の働き方のこと。
いろいろなことが少しずつ見えてきます。
給与明細は、
ただ給料の金額を知らせる紙ではなく、自分のお金と働き方を確認するための資料
だと思います。
全部を一度に理解する必要はありません。
まず次の給料日に、
「手取りはいくらかな?」
だけではなく、
「今月は何が引かれているんだろう?」
と一度だけ見てみてください。
そこから、お金について考えるきっかけになるかもしれません。
最後までご覧いただきありがとうございました。
また次の記事でお会いしましょう